Wanneer een land in een diepe financiële crisis terechtkomt, verdwijnt niet alleen het vertrouwen in de munt. Ook de eigendomsverhoudingen veranderen ingrijpend. Spaarders zien hun koopkracht verdampen, bedrijven komen in financiële problemen door het wegvallen van een afzetmarkt en overheden worden gedwongen bezittingen te verkopen. Tegelijkertijd ontstaan buitengewone kansen voor partijen die wél over kapitaal beschikken. Buitenlandse investeerders met harde valuta kunnen bedrijven, vastgoed en andere productieve bezittingen tegen afbraakprijzen opkopen.
De geschiedenis laat talloze voorbeelden zien hoe ingrijpend deze verschuiving kan zijn, waarvan we voor deze analyse er twee uitlichten. Zowel tijdens de hyperinflatie in de Weimarrepubliek (1921-1923) als na de implosie van de Sovjet-Unie (1991) verloor een groot deel van de bevolking zijn financiële reserves. Kapitaalgoederen als fabrieken, woningen, grond en infrastructuur bleven grotendeels overeind, maar bij gebrek aan kapitaal en inkomsten vielen deze bezittingen ten prooi aan buitenlandse investeerders.
Deze twee historische voorbeelden werpen een fundamentele vraag op: is het niet ook van nationaal maatschappelijk belang dat burgers over vermogen beschikken dat onafhankelijk is van het financiële en monetaire systeem?
Weimar: hoe geldontwaarding de eigendomsverhoudingen veranderde
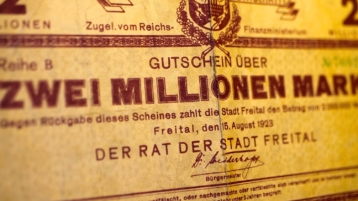
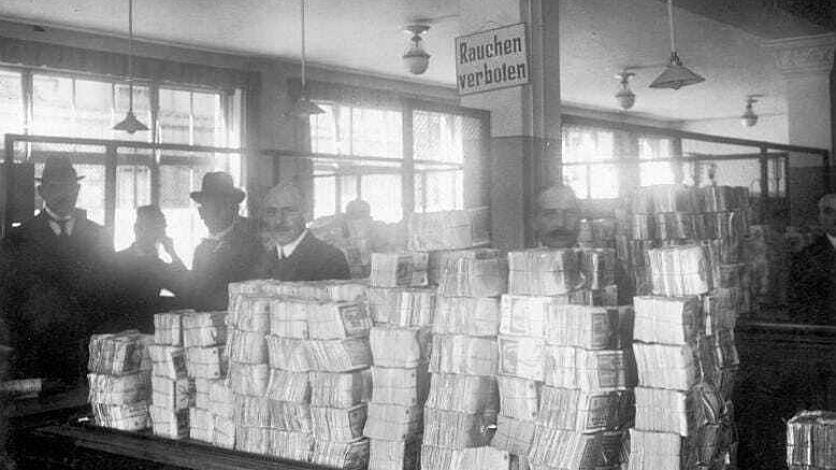
Na de Eerste Wereldoorlog kampte Duitsland met enorme oorlogsschulden, herstelbetalingen en structurele begrotingstekorten. De overheid financierde een steeds groter deel van haar verplichtingen met nieuw gecreëerd geld, waardoor het vertrouwen in de Duitse mark afbrokkelde. In november 1923 kostte één Amerikaanse dollar maar liefst 4,2 biljoen papiermark.
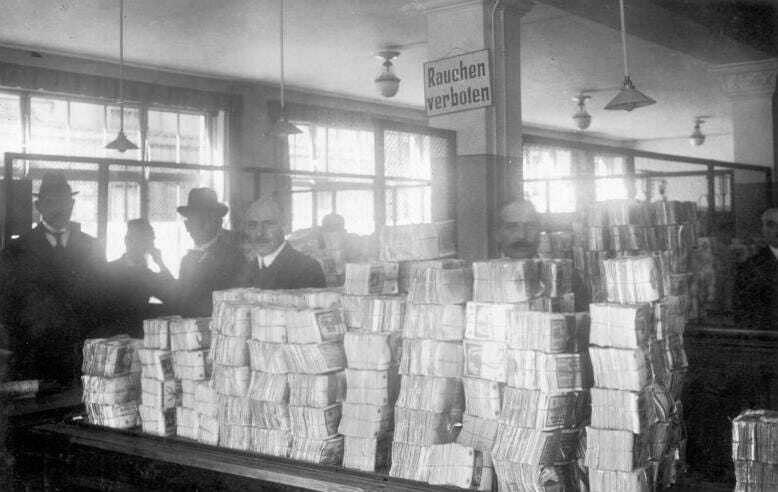
De gevolgen waren desastreus. Spaargeld dat gedurende tientallen jaren was opgebouwd, verloor zijn volledige koopkracht. Vooral de middenklasse, die in goed vertrouwen haar vermogen in banktegoeden en vastrentende beleggingen had ondergebracht, werd zwaar getroffen. Maar niet iedereen verloor. Ondernemers met grote schulden konden hun verplichtingen met gedevalueerd geld aflossen. De industrieel en speculant Hugo Stinnes bouwde op deze manier met geleend geld een omvangrijk bedrijvenimperium op. Ook bezitters van buitenlandse valuta, goud en andere goed verhandelbare reële activa bevonden zich in een veel gunstigere positie.
Voor buitenlandse investeerders met dollars, ponden of Zwitserse franken werden Duitse bezittingen uitzonderlijk goedkoop. Onderzoek naar deze periode bevestigt dat buitenlandse kopers aanzienlijke hoeveelheden Duits vastgoed verwierven, tegen een fractie van de normale waarde. De Duitse fabrieken bleven staan, evenals woningen en landbouwgrond. Alleen het eigendom werd overgedragen, naar diegene doe nog wel over crisisbestendig kapitaal beschikten. Het land ging in de uitverkoop.
Een monetaire crisis vernietigt dus niet noodzakelijk het productieve vermogen van een samenleving, maar kan wel het eigendom van dat vermogen radicaal herverdelen.
Sovjet-Unie: van collectieve armoede naar oligarchie
Een vergelijkbaar proces voltrok zich na het uiteenvallen van de Sovjet-Unie in 1991. De overgang naar een markteconomie ging gepaard met een ongekende economische ontwrichting. De Russische inflatie bedroeg in 1992 meer dan 2.000 procent en in 1993 opnieuw meer dan 800 procent. Miljoenen burgers zagen hun spaargeld verdampen, terwijl lonen en pensioenen de prijsstijgingen nauwelijks konden bijhouden. Er was sprake van een collectieve verarming, die treffend in beeld werd gebracht in de documentaireserie TraumaZone van Adam Curtis voor de BBC.
Tegelijkertijd begon een grootschalige privatisering van staatsbezittingen. Fabrieken, mijnbouwbedrijven en energieconcerns werden geprivatiseerd. De bevolking ontving privatiseringsvouchers, maar veel burgers waren door de economische omstandigheden gedwongen deze meteen te verkopen om in hun levensonderhoud te voorzien.
Partijen die wel over liquide middelen, politieke connecties of toegang tot krediet beschikten, konden daardoor goedkoop grote aandelenbelangen verwerven in kritieke industrieën. Het resultaat was een ongekende concentratie van vermogen bij een kleine groep ondernemers en financiers, de latere oligarchen. Buitenlandse investeerders profiteerden eveneens van bepaalde mogelijkheden, al kwamen de belangrijkste privatiseringswinsten vooral bij Russische insiders terecht. De kroonjuwelen van de industrie gingen in de uitverkoop.
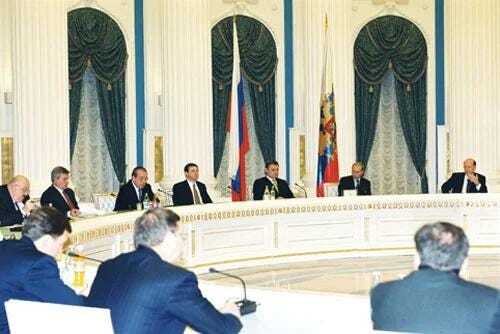
Deze ervaring laat zien dat een uitverkoop niet noodzakelijk aan buitenlandse partijen hoeft plaats te vinden om de economische zelfstandigheid van de bevolking te ondermijnen. Ook een extreme concentratie van binnenlands eigendom kan de machtsverhoudingen fundamenteel veranderen en een oligarchie in het zadel helpen die controle krijgt over de belangrijkste productiemiddelen van een natie.
Het maatschappelijke belang van privaat vermogen
Deze historische voorbeelden maken duidelijk dat vermogensbescherming niet uitsluitend een individuele aangelegenheid is. De manier waarop burgers hun eigen vermogen bewaren, kan mede bepalen hoe een samenleving na een financiële crisis weer een doorstart kan maken. Wanneer vrijwel het volledige particuliere vermogen bestaat uit banktegoeden, obligaties en andere financiële aanspraken die afhankelijk zijn van dezelfde munt en dezelfde financiële instellingen, ontstaat een collectieve kwetsbaarheid. Bij een ernstige valutacrisis verliest de bevolking niet alleen haar spaargeld, maar ook het kapitaal om te investeren in economisch herstel.
Buitenlandse investeerders met harde valuta beschikken dan over een groot voordeel. Zij kunnen kapitaal verschaffen aan ondernemingen die anders failliet zouden gaan, maar krijgen daar aanzienlijke eigendomsbelangen en zeggenschap voor terug. Buitenlandse investeringen kunnen uiteraard bijdragen aan herstel, maar het wordt problematisch wanneer binnenlandse partijen door monetaire ontwrichting nauwelijks nog op gelijkwaardige voorwaarden kunnen meedingen.
Goud en Bitcoin
Wanneer daarentegen een substantieel deel van de bevolking beschikt over crisisbestendig vermogen dat zijn koopkracht heeft behouden (denk aan fysiek goud of Bitcoin), ontstaat een andere uitgangspositie. Burgers kunnen hun ondernemingen ondersteunen, vastgoed behouden of deelnemen aan herkapitalisaties. Familiebedrijven hoeven minder snel te worden verkocht en lokale investeerders kunnen concurreren met buitenlandse kapitaalverschaffers. Dat voorkomt dat een land ten prooi valt aan buitenlands kapitaal en invloed.
Een bevolking met crisisbestendig vermogen vormt daarmee een tweede financiële verdedigingslinie, naast de officiële reserves van de centrale bank. De Nederlandsche Bank schreef een aantal jaar geleden niet voor niets op haar website dat een goudreserve de mogelijkheid biedt om na een ineenstorting van het financiële systeem opnieuw te beginnen. Dat geldt niet alleen voor centrale banken, maar ook voor huishoudens. Hieronder lees je de betreffende passage (op een pagina die inmiddels is verwijderd, maar die terug te vinden is via Waybackmachine).
Goud: Vertrouwensanker
Aandelen, obligaties en ander waardepapier: aan alles zit een risico. Als het tegenzit, kunnen koersen dalen. Maar, crisis of niet, een baar goud houdt altijd waarde. Centrale banken als DNB hebben daarom van oudsher veel goud in huis. Goud is namelijk het ultieme appeltje voor de dorst: het vertrouwensanker voor het financiële stelsel. Als het hele systeem instort, biedt de goudvoorraad een onderpand om opnieuw te beginnen. Goud geeft vertrouwen in de kracht van de balans van de centrale bank. Dat geeft een veilig gevoel.
Geen tegenpartijrisico
Vanuit dit perspectief krijgt goud een bredere betekenis dan alleen die van beleggingsinstrument of inflatieverzekering. Fysiek goud vertegenwoordigt geen verplichting van een tegenpartij. Het is geen bankdeposito, staatsobligatie of vordering op een financiële instelling. Daarmee onderscheidt het zich fundamenteel van het op schulden gebaseerde financiële systeem. Het is soeverein vermogen.
Centrale banken erkennen deze functie al veel langer. Zij houden goud aan als onderdeel van hun internationale reserves, juist omdat het geen verplichting van een andere staat vertegenwoordigt en omdat het niet feilbaar en vluchtig is zoals papiergeld. Maar waarom zou deze logica uitsluitend voor centrale banken gelden?
Wanneer burgers fysiek goud aanhouden, vervult dat bezit in zekere zin een vergelijkbare functie, maar dan op het niveau van huishoudens. Het vermogen blijft verspreid over de bevolking, waardoor de economische weerbaarheid minder afhankelijk wordt van één centrale instelling. Een brede spreiding van goudbezit kan bovendien voorkomen dat bescherming tegen een monetaire crisis uitsluitend is voorbehouden aan de rijkste huishoudens.
Met Bitcoin is daarnaast een nieuwe vorm van onafhankelijk vermogen ontstaan. Deze digitale waarde kan buiten het bancaire systeem in eigen beheer worden aangehouden en kent een vooraf vastgelegde maximum van 21 miljoen stuks. Daarmee biedt het een alternatief voor vermogen dat volledig afhankelijk is van het vertrouwen in overheden en financiële instellingen.
Bitcoin heeft uiteraard niet dezelfde lange monetaire geschiedenis als goud en kent in de zoektocht naar haar rol en functie aanzienlijk grotere koersschommelingen. Het is daarom geen gelijkwaardige vervanger voor goud als bewezen crisisreserve, ook al heeft het veel overeenkomsten. Beide vertegenwoordigen wel manieren om vermogen buiten de traditionele structuur van fiatgeld te bewaren en op die manier economische soevereiniteit te waarborgen.
Financiële soevereiniteit begint bij het individu
Deze discussie wordt actueler nu veel ontwikkelde economieën kampen met hoge staatsschulden, structurele begrotingstekorten en oplopende financieringslasten. Wanneer schulden sneller groeien dan het vermogen om deze te dragen, ontstaat politieke druk om de reële schuldenlast via inflatie en monetaire financiering te verminderen. In een dergelijk scenario wordt de samenstelling van particulier vermogen steeds belangrijker. Een samenleving waarin vrijwel iedereen afhankelijk is van financiële claims binnen hetzelfde systeem, is kwetsbaar wanneer het vertrouwen daarin wegvalt.
Traditioneel wordt economische soevereiniteit vooral bekeken vanuit het perspectief van de staat. Maar een land kan over aanzienlijke goudreserves beschikken, terwijl zijn burgers financieel worden uitgehold. Daarmee verliest de bevolking haar vermogen om zelfstandig ondernemingen te financieren en eigendomsbelangen te behouden. De democratie kan vervallen in een oligarchie of anarchie, al dan niet gestuurd door buitenlandse krachten.
Het aanhouden van crisisbestendig vermogen onder de eigen bevolking kan dat risico aanzienlijk beperken. Niet omdat goud of Bitcoin alle economische problemen oplossen, maar omdat zij een financiële reserve kunnen bieden als contragewicht voor alle waardepapieren en banktegoeden. Een kleine positie in goud of Bitcoin is voldoende om in die buffer te voorzien.
De geschiedenis van Weimar en Rusland laat zien dat financiële crises niet alleen koopkracht vernietigen, maar ook eigendom en economische macht herverdelen. Wie na een crisis over kapitaal beschikt, bepaalt mede onder welke voorwaarden de economie opnieuw wordt opgebouwd. Zo werd West-Europa na de vernietiging van de Tweede Wereldoorlog afhankelijk van de Verenigde Staten voor haar wederopbouw. We kunnen stellen dat er sindsdien van echte Europese soevereiniteit geen sprake meer is.
Daarom is vermogensbescherming met goud en Bitcoin in de portefeuille niet alleen een zaak voor eigen gewin. Het raakt aan de stabiliteit, weerbaarheid en soevereiniteit van de gehele samenleving.
Lees ook:
- Documentairereeks TraumaZone door Adam Curtis (6 september 2024)
- Big Beautiful Bill: Herbalancering van de Amerikaanse economie (11 juli 2025)
- Van Goud tot Bitcoin!
Dit artikel verscheen op 9 oktober in de Geotrendlines Weekly. Wil je meer van dit soort artikelen ontvangen? Laat dan onderaan deze website je e-mailadres achter en lees onze weekupdate een maand gratis!