Wanneer analisten spreken over de houdbaarheid van staatsschulden, gaat de aandacht meestal uit naar twee cijfers: de omvang van de schuld en de hoogte van de rente. Hoe groter de schuld en hoe hoger de rente, hoe zwaarder de financiële verplichtingen. Dat is logisch, maar het vertelt slechts de helft van het verhaal. Want minstens zo belangrijk is de vraag waaruit die verplichtingen betaald moeten worden. Wat gebeurt er wanneer een economie haar verdiencapaciteit verliest en schuldeisers het vertrouwen verliezen dat hun vorderingen ooit nog worden terugbetaald?
De geschiedenis laat zien dat juist daar de kiem van een monetaire crisis kan liggen. Drie ingrijpende inflatiecrises van de twintigste eeuw, die van Oostenrijk, Weimar-Duitsland en Rusland, ontstonden onder verschillende omstandigheden, maar vertonen een opmerkelijke overeenkomst. In alle drie de gevallen werd de economische basis onder het geldstelsel ernstig aangetast. De overheid bleef met financiële verplichtingen achter, terwijl het vertrouwen in haar vermogen om deze te dragen verdween.
Dat brengt ons bij een belangrijk inzicht van analist die schrijft onder het pseudoniem FOFOA: hyperinflatie begint niet noodzakelijk met het massaal bijdrukken van geld. Het is het sluitstuk van een deflatoire crisis, waarin de geldpers wordt aangezet om de gevolgen van een reeds ingezette schulddeflatie op te vangen. Een tekort aan geld is de aanleiding om geld bij te drukken, wat paradoxaal genoeg het tekort aan geld alleen maar verergert, doordat de snelheid waarmee de waarde van de valuta daalt groter is dan de snelheid waarmee de totale geldhoeveelheid toeneemt.
Drie landen, één terugkerend patroon
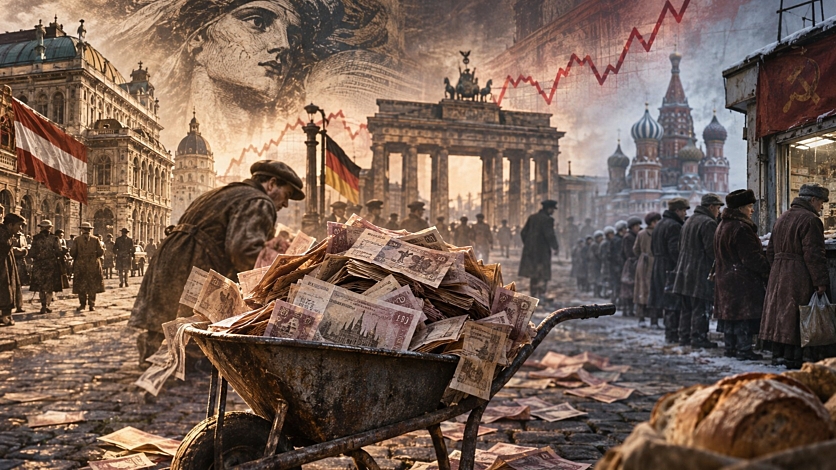
Na de Eerste Wereldoorlog viel het grote Oostenrijks-Hongaarse rijk uiteen. Oostenrijk veranderde van het centrum van een omvangrijke economische ruimte in een kleine republiek met een buitenproportioneel grote hoofdstad. Handelsroutes werden doorgesneden, grondstoffen en landbouwgebieden kwamen buiten de nieuwe landsgrenzen te liggen en de belastingbasis kromp sterk.
De nieuwe republiek erfde financiële verplichtingen uit het verleden, maar beschikte niet langer over dezelfde economische middelen om deze te dragen. Daarmee werd ook de kredietwaardigheid van de staat aangetast. De overheid kon haar tekorten steeds moeilijker op reguliere wijze financieren en werd afhankelijk van geldschepping om ambtenaren te betalen. De Oostenrijkse kroon verloor in 1921 en 1922 vrijwel al haar koopkracht.
“Wie veertig jaar had gespaard en bovendien uit vaderlandsliefde zijn geld in oorlogsobligaties had belegd, werd een bedelaar. Wie schulden had, was ervan verlost.” - De Wereld van Gisteren, Stefan Zweig (1942)
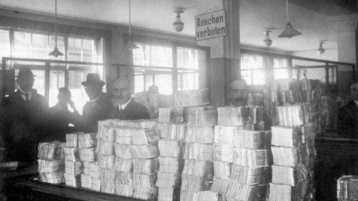
In Weimar-Duitsland voltrok zich niet veel later een vergelijkbaar proces. Na de Eerste Wereldoorlog verloor Duitsland grondgebied, industriële capaciteit en economische invloed. Tegelijkertijd bleef het land achter met oorlogsschulden en hoge herstelbetalingen. Het vermogen om deze verplichtingen na te komen stond daardoor onder druk.
De bezetting van het Ruhrgebied door Frankrijk en België in 1923 verergerde de crisis. De Duitse regering financierde het passieve verzet van arbeiders, terwijl de productie in het industriële hart van het land ernstig werd verstoord. De overheid verloor daarmee niet alleen economische draagkracht, maar ook de mogelijkheid om haar verplichtingen via normale belastinginkomsten te financieren.
De geldpers bood een tijdelijke uitweg, maar ondermijnde tegelijkertijd het vertrouwen in de mark. De monetaire financiering, die al eerder was begonnen, escaleerde. Uiteindelijk stortte de munt volledig in.
“Tijdens hyperinflatie was een kilo aardappelen voor sommigen meer waard dan het familiezilver, en een stuk varkensvlees meer dan de concertvleugel.” - When Money Dies, Adam Fergusson (1974)
Ruim zeventig jaar later herhaalde dit patroon zich in Rusland. Na het uiteenvallen van de Sovjet-Unie in 1991 verloor Rusland de economische samenhang met grote delen van het voormalige Sovjetrijk. Productieketens werden verbroken, handelsrelaties vielen weg en de overgang naar een markteconomie veroorzaakte een diepe economische crisis.
Tegelijkertijd verdween het vertrouwen in veel bestaande financiële verplichtingen. Bedrijven konden elkaar niet meer betalen, de belastinginning functioneerde gebrekkig en de overheid kampte met enorme tekorten. Het bestaande kredietstelsel raakte ontwricht, terwijl de overheid en centrale bank met monetaire financiering en kredietexpansie probeerden de economie overeind te houden. In combinatie met prijsliberalisering leidde dit tot een explosieve inflatie. In 1992 stegen de consumentenprijzen met ongeveer 2.500 procent.
“Binnen drie maanden was 99 procent van het geld dat Russische burgers op hun spaarrekeningen hadden staan in waarde verdampt.” - Darkness at Dawn, David Satter (2003)
Wat in deze drie voorbeelden opvalt is dat de economische draagkracht wegviel, terwijl de financiële verplichtingen bleven staan. Oostenrijk en Duitsland verloren grondgebied en productiemiddelen, terwijl Rusland na het uiteenvallen van de Sovjet-Unie de toegang verloor tot grote delen van zijn voormalige economische ruimte.
De kern van het probleem was dat schulden en andere financiële aanspraken bleven bestaan, terwijl de reële economische basis daaronder was verzwakt. Schuldeisers moesten zich afvragen of hun vorderingen nog wel dezelfde waarde vertegenwoordigden. Dat verlies aan vertrouwen maakte het steeds moeilijker om bestaande verplichtingen door te rollen of nieuwe financiering aan te trekken.
Kredietwaardigheid
Om te begrijpen waarom dit zo belangrijk is, helpt een eenvoudige vergelijking met een huishouden. Stel dat een gezin een hypotheek heeft van €500.000 tegen een rente van 3 procent. Zolang het gezamenlijke inkomen ruim voldoende is om de maandlasten te betalen, hoeft die schuld geen probleem te zijn. Maar wat gebeurt er wanneer beide kostwinners hun baan verliezen?
De hypotheek is nog steeds €500.000 en de rente bedraagt nog altijd 3 procent. Aan de verplichtingen is niets veranderd. Toch is de financiële positie fundamenteel verslechterd. Een lening die jarenlang probleemloos kon worden bediend, verandert plotseling in een potentiële probleemlening. Voor de bank betekent het dat een vordering die voorheen als veilig werd beschouwd, mogelijk moet worden afgewaardeerd. Wanneer dit op grote schaal gebeurt in een land, bijvoorbeeld doordat veel huishoudens en bedrijven tegelijkertijd hun inkomsten verliezen, ontstaat schulddeflatie.
Leningen worden afgeschreven, onderpand verliest waarde en banken en buitenlandse investeerders worden terughoudend met kredietverlening. Omdat in ons financiële systeem het grootste deel van het geld ontstaat door bancaire kredietverlening, kan het aflossen en afschrijven van leningen gepaard gaan met een krimp van de geldhoeveelheid. Er ontstaat een tekort aan geld, terwijl bestaande schulden nog steeds moeten worden betaald.
Voor een land geldt in essentie hetzelfde principe. De draagkracht van een staat wordt bepaald door de belastinginkomsten die de economie kan genereren. Wanneer productie, werkgelegenheid en winstgevendheid structureel afnemen, komt die verdiencapaciteit onder druk te staan. De markt kan vervolgens het vertrouwen verliezen in de kredietwaardigheid van de overheid. En precies daar wordt het onderscheid tussen schulddeflatie en hyperinflatie interessant.
Hyperinflatie als sluitstuk van schulddeflatie
Doorgaans wordt aangenomen dat hyperinflatie ontstaat doordat overheden ongeremd geld lenen en bijdrukken. Volgens FOFOA is de volgorde juist andersom: eerst verdwijnt het vertrouwen in de financiële verplichtingen en uiteindelijk in de munt zelf, waarna de centrale bank steeds meer geld moet creëren om het systeem overeind te houden.
In het artikel Credibility Inflation (2010) introduceerde FOFOA het begrip geloofwaardigheidsinflatie. Daarmee bedoelt hij dat een financieel systeem jarenlang kan groeien op basis van steeds grotere schulden, zolang spaarders en beleggers erop vertrouwen dat deze verplichtingen in de toekomst worden nagekomen.
Schuld vormt immers niet alleen een verplichting voor de debiteur, maar tegelijkertijd een vermogensbestanddeel voor de crediteur. De staatsobligatie die voor de overheid een schuld vertegenwoordigt, is voor een pensioenfonds juist een belegging. Zolang iedereen vertrouwen heeft in de waarde van die vordering, kan het systeem blijven groeien.
Maar wat gebeurt er wanneer dat vertrouwen verdwijnt? Dan ontstaat schulddeflatie. Beleggers willen hun vorderingen verkopen, banken trekken kredietlijnen in en schulden kunnen niet langer vanzelfsprekend worden doorgerold. De vraag naar onmiddellijk beschikbare liquiditeit neemt toe, terwijl de kredietverlening krimpt. Financiële vermogenswaarden dalen en de economie belandt in een neerwaartse spiraal.
Volgens FOFOA missen veel aanhangers van de deflatiegedachte wat er daarna kan gebeuren. Zij veronderstellen dat het verdwijnen van krediet automatisch leidt tot een blijvend tekort aan geld en daarmee tot dalende prijzen. Maar zij houden onvoldoende rekening met de reactie van de overheid. Een overheid die geconfronteerd wordt met een imploderend kredietstelsel en dalende belastinginkomsten, kan besluiten om de verdwijnende liquiditeit te vervangen door publiek gecreëerd geld om ambtenaren, politiemensen en militairen te kunnen betalen. De centrale bank koopt daartoe staatsobligaties en andere financiële activa op, verstrekt noodliquiditeit en probeert te voorkomen dat het financiële systeem volledig instort.
De geldpers wordt dus aangezet omdat er een tekort aan geld en krediet is ontstaan. Niet andersom. Zo wordt geprobeerd de nominale waarde van bestaande financiële verplichtingen te beschermen, terwijl de economische werkelijkheid die waarde al lang niet meer kan dragen. Een centrale bank kan immers wel nieuwe geldeenheden creëren, maar geen vertrouwen afdwingen. Wanneer spaarders en beleggers niet langer bereid zijn hun vermogen in de betreffende munt aan te houden, ontstaat een tweede en veel gevaarlijkere fase. De vraag naar geld als spaarmiddel stort in.
Mensen proberen vanaf dat moment hun financiële vermogen zo snel mogelijk om te zetten in goederen, grondstoffen, goud of buitenlandse valuta. Het is in feit dezelfde dynamiek die op gang komt in een bubbel, maar dan omgekeerd. Geen ‘Fear of missing out’ (FOMO), maar ‘Fear of staying In’ (FOSI). De omloopsnelheid van geld stijgt en de koopkracht van de munt daalt. De overheid moet vervolgens steeds grotere nominale bedragen creëren om dezelfde reële uitgaven te kunnen blijven doen.
Dit is de paradox die FOFOA beschrijft: hyperinflatie komt voort uit een deflatoire schuldencrisis, waarbij de overheid met geldschepping probeert te voorkomen dat schulden en financiële vermogenswaarden worden afgeschreven. Het massaal aanzetten van de spreekwoordelijke geldpers is dus niet de oorspronkelijke oorzaak, maar het sluitstuk van een proces waarin eerst het vertrouwen in schuld en vervolgens het vertrouwen in geld verdwijnt.
Daarmee wordt ook duidelijk waarom de historische voorbeelden van Oostenrijk, Duitsland en Rusland zo relevant zijn. Het verlies van economische draagkracht tastte de geloofwaardigheid van bestaande financiële verplichtingen aan. De daaropvolgende geldschepping was een poging om een financieel stelsel in stand te houden waarvan de onderliggende economische basis ernstig was verzwakt.
Europa: een ongemakkelijke parallel
Juist deze historische lessen maken de huidige ontwikkelingen in Europa relevant. De Europese economie kampt niet alleen met hoge staatsschulden en chronische begrotingstekorten, maar ook met een verslechterende concurrentiepositie van belangrijke industriële sectoren. Hoge energieprijzen, toenemende regeldruk, vergrijzing en concurrentie uit China en de Verenigde Staten zetten de Europese industrie onder druk. Vooral Duitsland, met zijn grote auto-, chemie- en machinebouwsector, ondervindt hiervan de gevolgen. Fabrieken sluiten, productie wordt verplaatst en investeringen blijven achter.
Dat heeft gevolgen die verder reiken dan het verdwijnen van arbeidsplaatsen. Wanneer industriële productie structureel wegvalt zonder dat daar nieuwe economische activiteiten tegenover staan, verdwijnen belastinginkomsten, technologische kennis en verdiencapaciteit. Daarmee verzwakt de basis waarop de Europese verzorgingsstaat en de bestaande schuldenlast rusten.
Tegelijkertijd nemen de financiële verplichtingen toe. Vergrijzing leidt tot hogere pensioen- en zorguitgaven, terwijl overheden grote bedragen willen investeren in defensie, infrastructuur en de energietransitie. Europa riskeert daarmee een situatie waarin de financiële verplichtingen blijven groeien, terwijl de productieve economie die deze moet dragen onvoldoende meegroeit.
De relevante vraag is dan niet alleen hoeveel schuld Europese overheden hebben opgebouwd, maar vooral hoe lang beleggers erop blijven vertrouwen dat deze verplichtingen uit toekomstige economische productie en belastinginkomsten kunnen worden voldaan. Zolang dat vertrouwen bestaat, kunnen schulden worden doorgerold en blijft financiering beschikbaar. Maar wanneer de markt structureel gaat twijfelen aan de terugbetaalcapaciteit, kan de situatie snel veranderen.
Van economische stagnatie naar monetaire ontwrichting
Het huidige Europa is uiteraard niet vergelijkbaar met Oostenrijk na de Eerste Wereldoorlog of Rusland na het uiteenvallen van de Sovjet-Unie. Europa beschikt nog altijd over veel winstgevende bedrijven, sterke instituties, omvangrijke particuliere vermogens en een internationaal belangrijke munt. Bovendien leidt economische stagnatie niet automatisch tot hyperinflatie.
Toch is er een belangrijke overeenkomst in het onderliggende mechanisme. Ook vandaag bestaat een groot deel van het financiële vermogen uit vorderingen op toekomstige inkomsten. Staatsobligaties, pensioenaanspraken en banktegoeden ontlenen hun waarde uiteindelijk aan het vertrouwen dat de onderliggende verplichtingen worden nagekomen.
Wanneer de economische draagkracht structureel afneemt, kan dit vertrouwen onder druk komen te staan. In eerste instantie kan dat juist deflatoire gevolgen hebben. Kredietverlening krimpt, beleggingen worden afgewaardeerd en schuldenaren komen in betalingsproblemen.
De cruciale vraag is vervolgens hoe overheden en centrale banken reageren. Accepteren zij dat schulden worden afgeschreven en financiële vermogens verloren gaan? Of proberen zij deze verliezen te voorkomen door steeds meer liquiditeit te creëren en financiële verplichtingen over te nemen?
In het tweede scenario kan een schulddeflatie uiteindelijk omslaan in een monetaire crisis. Niet omdat er aanvankelijk te veel geld beschikbaar was, maar omdat het vertrouwen in de onderliggende schulden is verdwenen en de overheid probeert het ontstane gat met nieuw geld te vullen.
Voor de eurozone geldt daarbij dat afzonderlijke lidstaten hun eigen munt niet kunnen drukken. De uiteindelijke reactie hangt daarom ook af van politieke besluitvorming, de ECB en de bereidheid van lidstaten om elkaars financiële risico’s te dragen.
Conclusie
De belangrijkste les uit de hyperinflaties van Oostenrijk, Duitsland en Rusland is dat de houdbaarheid van schulden uiteindelijk afhankelijk is van de verdiencapaciteit van de economie. Een hoge schuld hoeft geen probleem te zijn zolang er voldoende inkomsten tegenover staan. Omgekeerd kan een bestaande schuld onhoudbaar worden wanneer die inkomsten wegvallen. De schuld en de rente hoeven daarvoor helemaal niet te veranderen.
Wanneer het vertrouwen in schulden verdwijnt, kan een proces van schulddeflatie ontstaan. Krediet wordt vernietigd, financiële vermogens verliezen hun waarde en de vraag naar liquiditeit neemt toe. Overheden kunnen vervolgens proberen deze verliezen op te vangen door nieuwe geldschepping. Maar waar geldschepping het nominale financiële systeem tijdelijk kan stutten, kan zij het vertrouwen in de munt zelf niet herstellen. Wanneer ook dat vertrouwen verdwijnt, verandert een schuldencrisis in een valutacrisis.
De grootste bedreiging voor de Europese ‘schuldenberg’ is daarom niet noodzakelijk een hogere rente of een nog grotere schuld, maar een economie die steeds minder in staat is haar bestaande verplichtingen te dragen. Zodra de markt dat vertrouwen verliest, kan een deflatoire schuldencrisis ontstaan die overheden uiteindelijk met monetaire financiering zullen proberen te bestrijden. De geschiedenis laat zien hoe ontwrichtend dat proces kan zijn.
Lees meer:
- Gevaren Geldbubbel niet geweken (23 september 2019)
- Het Westen kan zijn wereldmacht niet langer financieren (14 oktober 2026)
- Wie kapitaal behoudt, behoudt zeggenschap (12 oktober 2026)
- Deflatie of hyperinflatie: geen natuurkrachten, maar beleidskeuzes in een schuldenmaatschappij (5 augustus 2026)