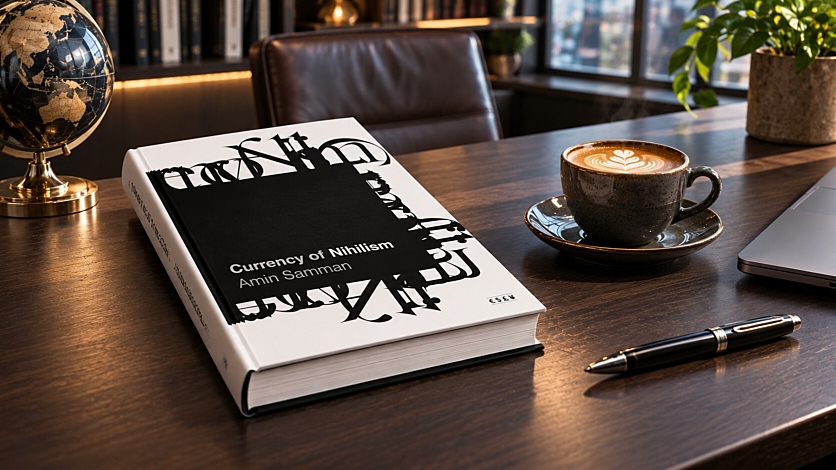
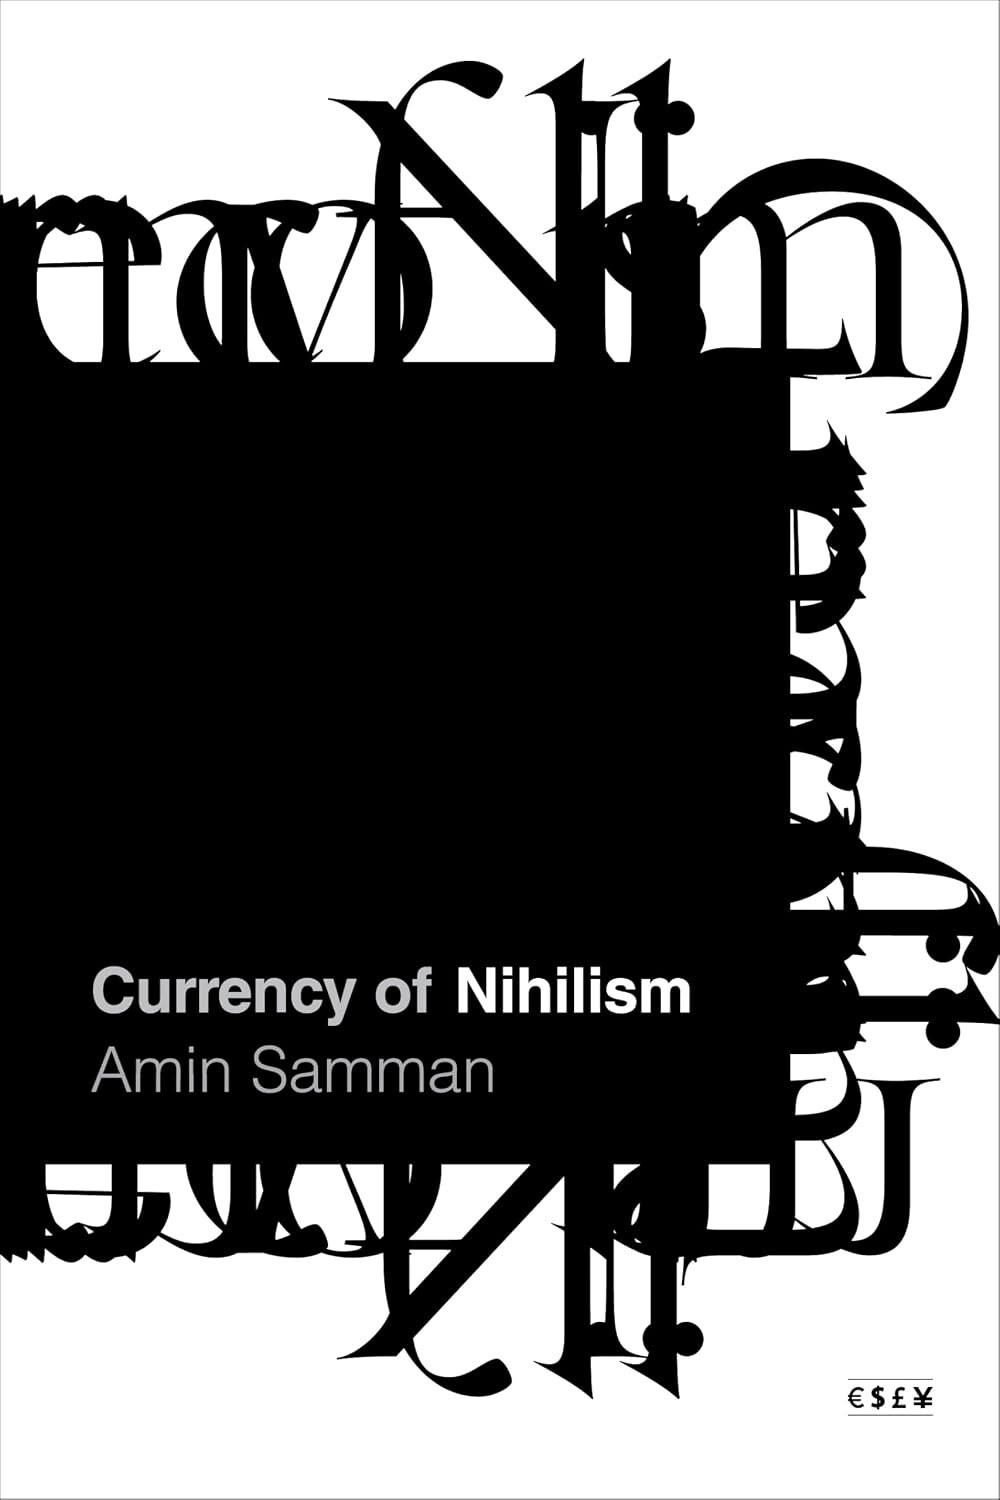
In zijn in maart verschenen boek Currency of Nihilism beschrijft Amin Samman hoe het moderne financiële systeem steeds meer kenmerken van het nihilisme vertoont. Geld en financiële bezittingen ontlenen hun waarde niet langer aan iets tastbaars, maar aan verwachtingen, verhalen en de bereidheid van anderen om erin mee te gaan. Volgens Samman is die onzekerheid over de werkelijke waarde geen zwakte van het systeem, maar juist een belangrijke drijfveer ervan geworden. Cryptovaluta, meme-aandelen, durfkapitaal en de huidige AI-hausse zijn daarvan voorbeelden. Ze laten zien hoe financiële markten steeds opnieuw speculatieve mogelijkheden creëren rond zaken waarvan de waarde nauwelijks objectief valt vast te stellen.
Samman beschouwt geld als een teken zonder materiële basis, een verwijzing naar iets wat er niet werkelijk is: no-thing. Die leegte is volgens hem geen tekortkoming, maar een wezenlijk kenmerk van het moderne financiële systeem. Als illustratie gebruikt hij de modeshow die Balenciaga in 2023 op de beursvloer van de New York Stock Exchange organiseerde. Met namaakbankbiljetten, latex maskers, flikkerende beurskoersen en beroemdheden werd de financiële wereld zelf tot spektakel gemaakt. De voorstelling was zowel een karikatuur van het financiële systeem als een viering ervan. Samman ziet daarin de bevestiging van zijn centrale gedachte: geld en financiële markten zijn steeds verder losgeraakt van de materiële werkelijkheid. Zelfs de leegte die daarachter schuilgaat, is verhandelbaar geworden.
Samman’s analyse van de hedendaagse financiële cultuur is overtuigend, maar laat een belangrijke vraag onbeantwoord. Hoe zijn we eigenlijk in deze situatie terechtgekomen? Geld is immers niet altijd zo abstract geweest. Het ontwikkelde zich als hulpmiddel om economische verplichtingen vast te leggen en handel mogelijk te maken. Tempeladministraties, middeleeuwse kredietnetwerken en tally sticks registreerden schulden en tegoeden binnen gemeenschappen waarin mensen doorgaans een redelijk beeld hadden van elkaars reputatie en vermogen om verplichtingen na te komen. Geld en krediet waren daarmee nauw verbonden met wederzijds vertrouwen en de productie van reële goederen en diensten.
De econoom Carl Menger beschreef hoe bepaalde goederen zich door hun verhandelbaarheid geleidelijk ontwikkelden tot algemeen geaccepteerd geld. Goud en zilver bleken daarvoor bijzonder geschikt. Ze waren duurzaam, deelbaar, relatief gemakkelijk te vervoeren en schaars. Vooral de verhouding tussen de bestaande voorraad en de jaarlijkse productie, de stock-to-flow-ratio, was van belang. Omdat de bovengrondse goudvoorraad groot is ten opzichte van de jaarlijkse mijnproductie, kan het aanbod niet plotseling sterk toenemen. Onder een volwaardige goudstandaard vertegenwoordigde de monetaire eenheid een vaste hoeveelheid edelmetaal. Banken en overheden konden weliswaar meer claims op goud uitgeven, maar liepen daarbij tegen de grenzen van hun goudreserves en de inwisselbaarheid aan.
Die begrenzing werd in de loop van de geschiedenis steeds verder losgelaten. In de negentiende eeuw ontstond hierover een fundamenteel debat tussen de ‘Banking School’ en de ‘Currency School’. De Banking School stelde dat banken voldoende krediet moesten kunnen verstrekken om aan de behoeften van de handel te voldoen. Zolang dat krediet voortkwam uit daadwerkelijke economische activiteit, zou het zichzelf weer aflossen. De Currency School legde juist de nadruk op de inwisselbaarheid van bankbiljetten in goud en de noodzaak om de geldcreatie te begrenzen.
Uiteindelijk ontwikkelde het geldsysteem zich in de richting van steeds grotere kredietelasticiteit. Fractioneel bankieren, de herhaalde opschorting van de goudinwisselbaarheid tijdens crises en uiteindelijk de definitieve ontkoppeling van geld en goud maakten de weg vrij voor het huidige fiduciaire geldstelsel. De waarde van geld berust sindsdien niet meer op een vaste hoeveelheid edelmetaal, maar op vertrouwen in banken, overheden en centrale banken. Daarmee verdween ook de directe materiële begrenzing van de geldhoeveelheid. Krediet kan in beginsel blijven groeien zolang het vertrouwen in de uitgegeven verplichtingen overeind blijft.
Met het verdwijnen van de materiële begrenzing veranderde ook de verhouding tussen geld, vertrouwen en verantwoordelijkheid. Waar krediet oorspronkelijk sterk afhankelijk was van persoonlijke reputatie en het vermogen om verplichtingen na te komen, is die verantwoordelijkheid in het moderne financiële systeem veel diffuser geworden. De tegenpartij is vaak een anonieme belegger, een bank of een overheid. Wanneer financiële verplichtingen niet kunnen worden nagekomen, worden de gevolgen bovendien regelmatig afgewenteld op anderen, bijvoorbeeld via inflatie, reddingsoperaties of financiële repressie.
Dat heeft gevolgen voor het gedrag dat het financiële systeem beloont. Persoonlijke verantwoordelijkheid, terughoudendheid en wederkerigheid verliezen aan betekenis wanneer de risico’s van kredietverlening kunnen worden doorgeschoven naar de samenleving. Digitale financiële markten versterken deze ontwikkeling. Algoritmes en handelsplatforms nemen de plaats in van persoonlijke relaties en individuele kredietbeoordelingen. De waarde van financiële bezittingen kan daardoor steeds sterker worden bepaald door verwachtingen over wat andere marktpartijen zullen doen. Een aandeel of cryptomunt hoeft niet aantrekkelijk te zijn vanwege zijn onderliggende economische waarde, zolang er maar voldoende anderen zijn die bereid zijn er een hogere prijs voor te betalen. Het is precies deze financiële cultuur die Samman in zijn boek beschrijft.
Het belangrijkste verschil tussen Samman’s analyse en deze monetaire geschiedenis is dat hij vooral beschrijft hoe het huidige systeem functioneert, terwijl de geschiedenis laat zien welke institutionele veranderingen daaraan voorafgingen. Samman maakt duidelijk hoe speculatie, onzekerheid en het ontbreken van een tastbare waardebasis onderdeel zijn geworden van de financiële cultuur. Maar hij besteedt weinig aandacht aan de opeenvolgende keuzes waarmee de oorspronkelijke begrenzingen van het geldsysteem werden opgeheven. De uitbreiding van elastische kredietverlening, de wettelijke verplichting om bepaald geld als betaalmiddel te accepteren, het loslaten van de goudinwisselbaarheid en het verdwijnen van de traditionele markt voor handelswissels hebben allemaal bijgedragen aan de ontwikkeling die hij beschrijft.
Dat onderscheid is belangrijk, omdat het betekent dat de huidige situatie geen onvermijdelijk eindpunt van de monetaire geschiedenis is. Als het financiële nihilisme mede voortkomt uit de manier waarop ons geldsysteem is ingericht, kunnen andere institutionele keuzes ook tot andere uitkomsten leiden. Denk aan een monetaire standaard die kredietexpansie begrenst, een grotere rol voor kortlopend krediet dat rechtstreeks verbonden is met goederenhandel, of meer ruimte voor concurrentie tussen verschillende vormen van geld.
Daarmee keren we niet terug naar de kleinschalige gemeenschappen waarin vertrouwen vooral op persoonlijke relaties berustte. Een moderne economie kan niet zonder abstracte financiële verhoudingen en kredietverlening tussen partijen die elkaar niet kennen. Wel kunnen we opnieuw voorwaarden stellen aan de manier waarop geld en krediet worden gecreëerd. Dat is gemakkelijker gezegd dan gedaan. De bestaande schuldenlast maakt een overgang naar een strikter monetair stelsel bijzonder ingewikkeld. Bovendien zullen overheden en banken altijd redenen vinden om in tijden van crisis de kredietverlening te verruimen. Een ander geldstelsel biedt dus geen garantie tegen speculatie, misbruik of financiële instabiliteit.
Toch is dat geen reden om de huidige situatie als vanzelfsprekend te beschouwen. Samman laat overtuigend zien hoe het moderne financiële systeem steeds verder verwijderd is geraakt van een tastbare economische werkelijkheid. De monetaire geschiedenis maakt duidelijk dat deze ontwikkeling mede het gevolg is van politieke en institutionele keuzes.
De fundamentele vraag is daarom niet alleen waarom financiële markten zo gevoelig zijn geworden voor speculatie en waarderingen die nauwelijks nog verband houden met de reële economie, maar waarom we een geldsysteem hebben ingericht waarin die verschijnselen zoveel ruimte krijgen. Die inrichting is geen natuurwet. Ze is het resultaat van menselijke keuzes.
Het positieve is dat andere keuzes tot andere uitkomsten kunnen leiden. Het negatieve is dat we zo gewend zijn geraakt aan geld zonder fundament, dat we nauwelijks nog de vraag stellen wie er eigenlijk belang heeft bij het voortbestaan van dit systeem.
Lees ook:
- Geld als mentale balans en basis van culturele verschuivingen (8 augustus 2025)
- Bitcoin blaast oude discussie over geld nieuw leven in (25 februari 2022)
- Hoe nu verder? Drie economische scenario’s (10 april 2020)
- Van kredietrisico naar systeemrisico (7 oktober 2026)
Dit artikel verscheen op 6 november in de Geotrendlines Weekly. Wil je meer van dit soort artikelen ontvangen? Laat dan onderaan deze website je e-mailadres achter en lees onze weekupdate een maand gratis!