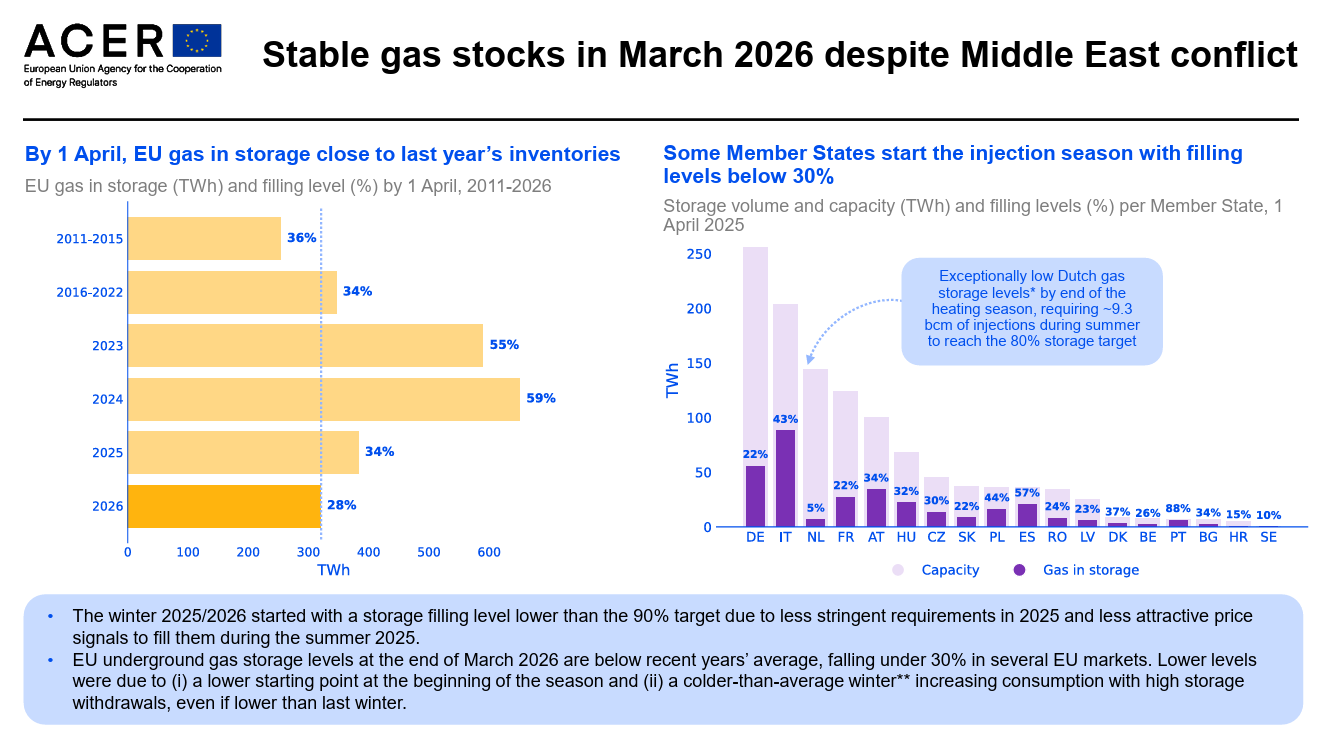
De Europese gasopslag wordt in het publieke debat vaak gezien als een vanzelfsprekend verlengstuk van de staat: een strategische buffer die overheden paraat houden om huishoudens en industrie van energie te voorzien wanneer de vraag piekt of het aanbod onzeker wordt. Dat beeld is begrijpelijk, maar onvolledig. In werkelijkheid gaat het om een gelaagd systeem waarin infrastructuur, eigendom en economische prikkels uiteenlopen. Juist in dat spanningsveld ligt de sleutel tot het begrijpen van de recente energiecrisis en de Europese beleidswijzigingen die daarop volgden.
Een cruciaal onderscheid is dat tussen de fysieke infrastructuur van pijpleidingen en opslaglocaties en het aardgas zelf. De opslagfaciliteiten – lege gasvelden, zoutcavernes en het bijbehorende netwerk – en andere infrastructuur zijn in handen van gereguleerde partijen met een publieke rol. In Nederland vervult Gasunie deze functie. Maar het aardgas dat in opslagfaciliteiten wordt bewaard is voor het overgrote deel in handen van private marktpartijen: denk aan energiebedrijven, handelaren en producenten. Zij kopen aardgas in, slaan het op en verkopen het wanneer de prijs gunstig is. Gasopslag functioneert daarmee niet alleen als een buffer, maar ook als financieel arbitragemechanisme.
Van marktwerking naar centrale coördinatie
In essentie draait het opslagmechanisme om seizoensarbitrage: goedkoop gas inkopen in de zomer en tegen een hogere prijs verkopen in de winter. Onder normale marktomstandigheden is de vraag naar aardgas in de zomer lager en daarmee ook de prijs, waardoor het lucratief is om het in de zomer in te kopen en op te slaan. Zolang het prijsverschil tussen zomer- en wintergas groot genoeg is, zorgt de markt vanzelf voor voldoende voorraden in de opslag. Maar zodra dat prijsverschil kleiner wordt, verdwijnt de prikkel. Dan wordt het financieel minder aantrekkelijk om gas op te slaan en nemen de voorraden af. Vanuit een economisch perspectief volledig rationeel, maar vanuit strategisch oogpunt riskant.
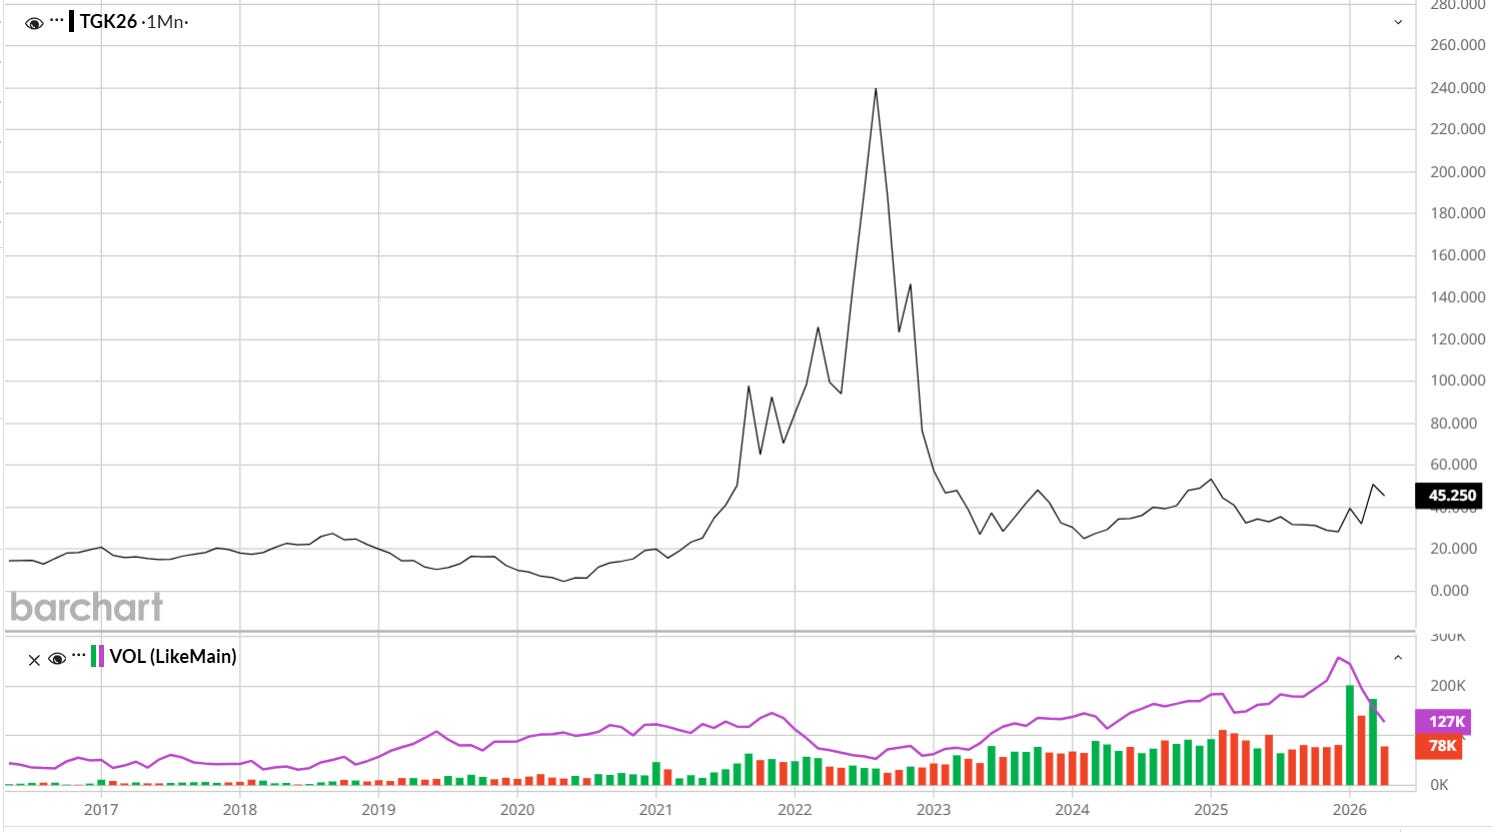
Deze dynamiek werd zichtbaar in de aanloop naar de gascrisis van 2022. In de jaren daarvoor waren prijsverschillen relatief beperkt en bleef de vulling van de opslag achter. Toen Russische leveringen wegvielen en de vooruitzichten voor de gasleveringen onzeker werden, bleek dat de markt niet vanzelf voor voldoende buffers had gezorgd. Deze energiecrisis, met een gasprijs die in de zomer van 2022 tot recordhoogte steeg, markeerde een keerpunt in het Europese energiebeleid.
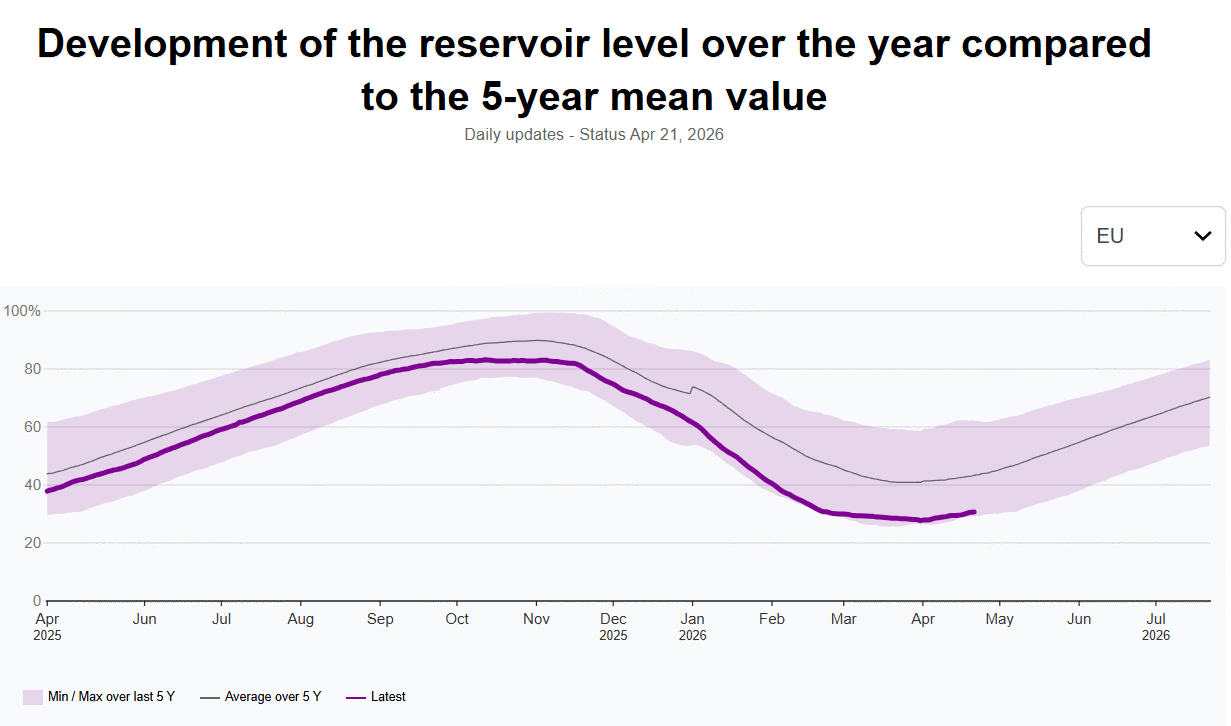
Sindsdien is gasopslag expliciet onderdeel geworden van strategische sturing. Overheden en de EU hebben vulverplichtingen ingevoerd, waarbij opslagfaciliteiten vóór de winter tot circa 80 à 90 procent gevuld moeten zijn. In Nederland springt de staat via Energie Beheer Nederland bij als de markt tekortschiet in het vullen van voorraden. Daarmee is een verschuiving zichtbaar van een volledig markt gedreven systeem naar een model waarin energiezekerheid centraal staat en de overheid een grotere rol vervult.
Europees gasnetwerk
Een bijkomende complicatie is dat gasopslag geografisch ongelijk verdeeld is. Niet elk land beschikt over evenveel geschikte ondergrond voor opslag, omdat de bodem niet overal geschikt is. Nederland en Duitsland hebben relatief veel capaciteit, terwijl landen als België nauwelijks mogelijkheden hebben. Ook voor de import van aardgas zijn Europese landen afhankelijk van elkaar, omdat ze bijvoorbeeld gas importeren via pijpleidingen die door andere landen lopen of via LNG-terminals die in verbinding moeten staan met de open zee.
Mede daardoor functioneert Europa als één geïntegreerde gasmarkt, waarin landen afhankelijk zijn van elkaars opslagcapaciteit. Gas dat in Nederland ligt, kan daardoor ook elders in Europa worden verkocht. En ook het aardgas dat we uit Groningen of de Waddenzee halen kan door afnemers in andere lidstaten van de EU worden ingekocht. Het gaat naar de hoogste bieder.
Vrije markt of strategische voorraad?
Dat brengt een fundamentele vraag met zich mee: als het gas in opslagfaciliteiten eigendom is van private partijen en vrij verhandelbaar is, wie garandeert dan dat het beschikbaar blijft wanneer het nodig is? In milde omstandigheden werkt dit systeem efficiënt. Maar in tijden van schaarste kunnen marktpartijen hun voorraden verkopen daar waar de prijs het hoogst is, met als gevolg dat onze buffers sneller slinken wanneer andere Europese landen onze gasvoorraden kopen.
Hier wordt de kern van het probleem zichtbaar. De doelstellingen van de markt en die van de staat lopen niet synchroon. Marktpartijen optimaliseren inkoopbeleid op rendement en reageren op prijsprikkels, terwijl overheden rekening moeten houden met onvoorziene scenario’s, zoals extreem koude winters of geopolitieke verstoringen. Waar de markt efficiëntie nastreeft, heeft de staat behoefte aan zekerheid en redundantie. Uiteraard tegen een prijs, want de extreem hoge gasprijs in de zomer van 2022 had ook te maken met het besluit van Europese landen om tegelijk hun gasvoorraden versneld aan te vullen.
Geopolitiek risico
Deze spanning wordt versterkt door de geopolitieke context. Europa is afhankelijk van import en daarmee kwetsbaar voor externe schokken. Gasopslag fungeert als buffer, maar de effectiviteit daarvan hangt af van hoe die opslag wordt benut. Het feit dat ook niet-Europese partijen betrokken zijn bij infrastructuur en handel, voegt daar een extra strategische dimensie aan toe.
Zo bleek een substantieel gedeelte van de gasopslagcapaciteit in Nederland in handen van het Russische Gazprom. En die hadden in de zomer van 2021 nauwelijks voorraden aangevuld, met als gevolg een zeer lage vullingsgraad toen in februari 2022 de oorlog in Oekraïne begon. Uit een eerder onderzoek uit 2017 kwam naar voren dat het private eigendom van sommige Europese gasopslagen in handen is van partijen in China, de Verenigde Arabische Emiraten en Singapore. In een tijd van globalisering was dat geen probleem, maar nu wordt het gezien als een mogelijk risico.
Wat betekent dit voor 2026?
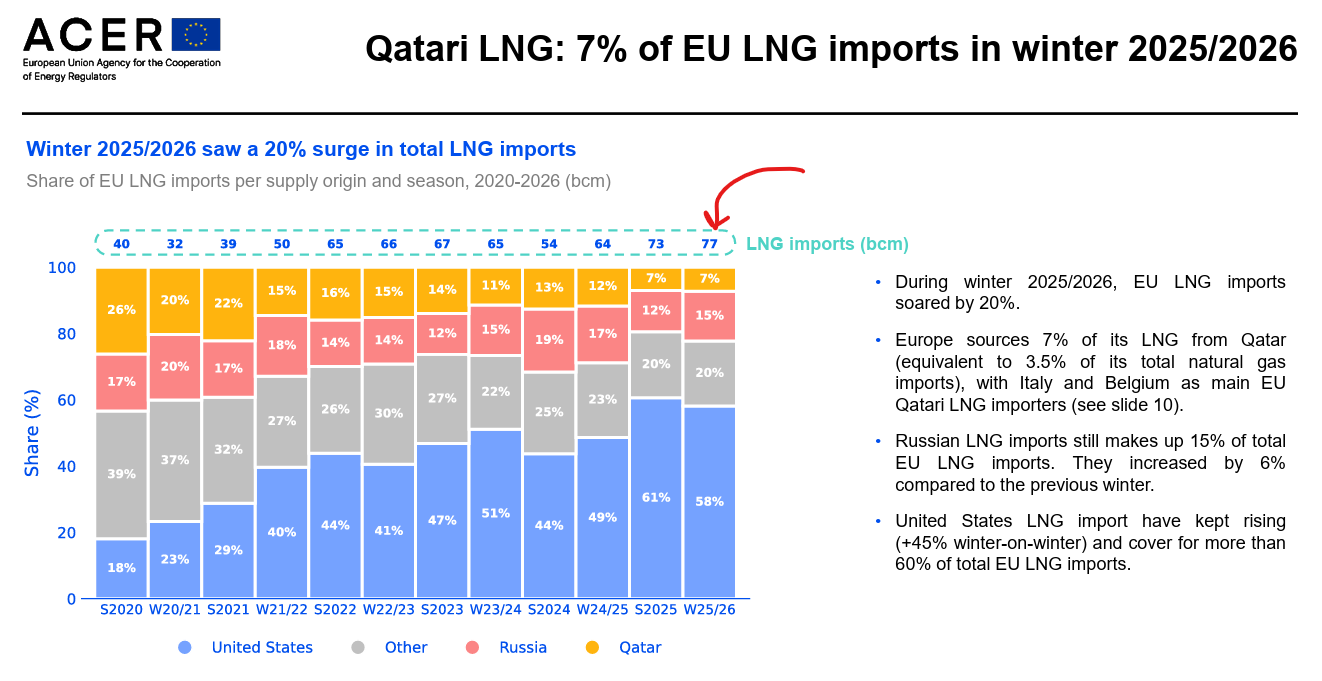
De ontwikkelingen in Iran hebben duidelijk gemaakt hoe kwetsbaar Europa is voor haar energievoorziening. Net nu Europa het grootste deel van het Russische gas onder langetermijncontracten heeft weten te vervangen door een mix van vaste LNG-contracten en vloeibaar gas op de spotmarkt, ligt een deel van de aanvoer uit het Midden-Oosten stil. En dat is naar schatting ongeveer 20 procent van het wereldwijde aanbod van LNG. Daardoor zal het aanvullen van voorraden in de zomermaanden een bijzonder kostbare aangelegenheid worden. Zeker als Rusland haar plannen doorzet om de levering van gas op korte termijn al te staken.
De Europese Commissie overweegt de doelstelling voor het aanvullen van de gasreserves daarom al naar beneden bij te stellen. Waar dat vorig winter nog 90 procent was, zal nu de lat naar verluid voor komende winter 80 of zelfs 75 procent gelegd worden. In een krappe markt betekent het dat we rekening moeten houden met een verdere stijging van de gasprijs en mogelijk ook meer rantsoenering.
Conclusie
De roep om meer strategische gasreserves past bij een tijd van toenemende geopolitieke onzekerheid. Net als bij olie is er noodzaak om strategische voorraden aan te houden, als verzekering tegen extreme situaties. Van een wereld met just in time aanvoer van LNG gaan we naar een wereld van just in case voorraadopbouw en de noodzaak tot meer zelfredzaamheid. Het is niet voor niets dat Europese landen inmiddels de mogelijkheid onderzoeken om olie en gas in Arctische gebieden te winnen.
Lees ook:
- Na ruim 50 jaar stopt doorvoer Russisch gas via Oekraïne (3 januari 2025)
- De hypocrisie van klimaatbeleid in tijden van oorlog (13 juni 2025)
- Europese Raad geeft groen licht Nord Stream 2 (2 oktober 2017)
- Turkije belangrijk voor Europese energiemarkt (7 mei 2017)
Dit artikel verscheen op 24 april in de Geotrendlines Weekly. Wil je meer van dit soort artikelen ontvangen? Laat dan onderaan deze website je e-mailadres achter en lees onze weekupdate een maand gratis!