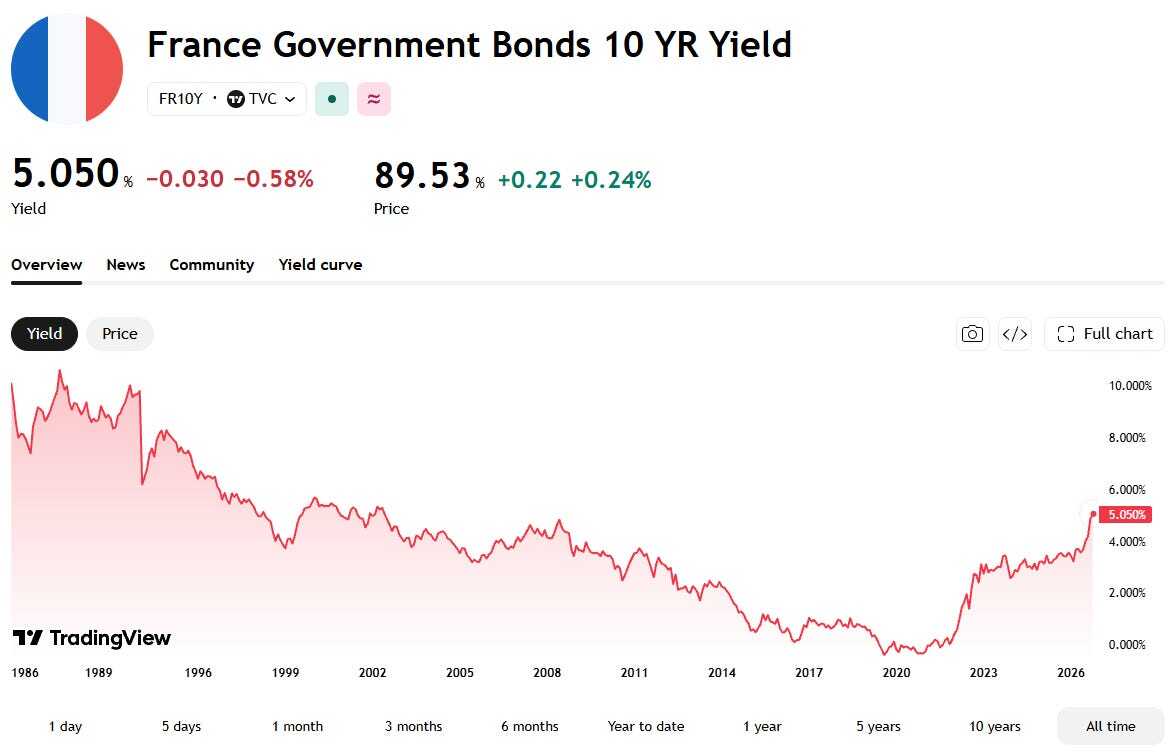
Bij de discussie over de houdbaarheid van staatsschulden gaat de aandacht meestal uit naar de hoogte van de rente. Maar minstens zo belangrijk is hoe lang die rente op een hoog niveau blijft. Zelfs wanneer de kapitaalmarktrente niet verder stijgt, zullen de rentelasten van overheden nog jarenlang toenemen. Dat komt doordat bestaande staatsleningen geleidelijk aflopen en tegen de hogere marktrente moeten worden geherfinancierd. In deze analyse laten we met Frankrijk als voorbeeld zien hoe dit mechanisme werkt en waarom tijd een minstens zo belangrijke factor is als het renteniveau.
Het doorrollen van staatsschulden
Overheden lenen niet alleen geld om hun begrotingstekort te financieren. Ze moeten ook voortdurend bestaande schulden herfinancieren. In de praktijk gebeurt dat door nieuwe obligaties uit te geven waarmee aflopende leningen worden terugbetaald. Dit proces wordt ook wel het doorrollen van schulden genoemd.
Voor Frankrijk is dit een omvangrijke operatie. In 2027 vervalt ongeveer €204 miljard aan middellange en langlopende staatsobligaties, gevolgd door €250 miljard in 2028 en €290 miljard in 2029. Daarnaast moet de overheid kortlopende schulden voortdurend vernieuwen. Het bedrag dat jaarlijks wordt geherfinancierd is daarmee veel groter dan het begrotingstekort. De financieringsbehoefte van de overheid wordt dus niet alleen bepaald door nieuwe uitgaven en het begrotingstekort van dit jaar, maar ook door verplichtingen uit het verleden.
Dat hoeft geen probleem te zijn zolang de financieringsvoorwaarden gunstig blijven. Frankrijk kon jarenlang lenen tegen historisch lage rentes. Veel obligaties die tegen gunstige voorwaarden zijn uitgegeven en de komende jaren aflopen, hebben een coupon van minder dan 1 procent. Wanneer deze worden vervangen door nieuwe leningen tegen bijvoorbeeld 4 procent, stijgen de jaarlijkse rentelasten aanzienlijk, zonder dat de uitstaande schuld hoeft toe te nemen.
De impact van duratie
Om te begrijpen hoe snel hogere rentes doorwerken in de overheidsfinanciën, moeten we kijken naar de looptijdstructuur van de staatsschuld. Daarbij wordt vaak gesproken over duratie, al is er een belangrijk onderscheid tussen de financiële duratie van een obligatie en de gemiddelde resterende looptijd van de schuld. De eerste meet vooral de gevoeligheid van de obligatiekoers voor renteveranderingen; de tweede geeft aan hoe lang het gemiddeld duurt voordat uitstaande leningen vervallen.
Voor het doorrollen van staatsschulden is vooral die gemiddelde resterende looptijd relevant. In Frankrijk bedraagt deze ongeveer 8,4 jaar. Dat betekent niet dat alle schuld binnen die periode wordt vervangen, maar geeft wel een indicatie van het tempo waarmee bestaande obligaties plaatsmaken voor nieuwe.
De gemiddelde rente die Frankrijk over zijn bestaande schuld betaalt, bedraagt dit jaar naar schatting 2,3 procent. Dat is aanzienlijk minder dan de huidige marktrente. Het verschil weerspiegelt de goedkope financiering uit het verleden, waarvan de Franse overheid nog altijd profiteert.
Dit mechanisme is vergelijkbaar met een hypotheek waarvan de rentevaste periode afloopt. Een huiseigenaar die tien jaar geleden zijn rente voor langere tijd vastzette en niets afloste, merkt gedurende die periode weinig van een stijgende marktrente. Pas bij het aflopen van de rentevaste periode wordt hij geconfronteerd met de nieuwe tarieven, en dan is het schrikken als de rente van 1 naar 4 procent gaat.
Voor overheden werkt dit op vergelijkbare wijze, met het verschil dat zij voortdurend duizenden miljarden aan schuld met uiteenlopende looptijden uit hebben staan. De impact van een rentestijging werkt dus met enige vertraging door op een steeds groter deel van de staatsschuld.
Waarom tijd zo belangrijk is
Stel dat de Franse 10-jaars rente de komende vijf jaar op het huidige niveau van 5 procent blijft. Dan hoeft de rente niet verder te stijgen om de begroting steeds zwaarder te belasten. Jaar na jaar vervallen goedkope obligaties die tegen hogere rentes worden doorgerold. Het gewogen gemiddelde rentepercentage op de totale schuld kruipt daardoor geleidelijk omhoog.
Dit verklaart waarom een tijdelijke rentepiek uiteindelijk minder schadelijk is dan een langdurige periode van verhoogde rentes. Bij een korte piek wordt slechts een beperkt deel van de schuld tegen ongunstige voorwaarden geherfinancierd. Blijft de rente jarenlang hoog, dan wordt een steeds groter deel van de bestaande schuld geraakt en neemt de totale impact op de begroting steeds verder toe.
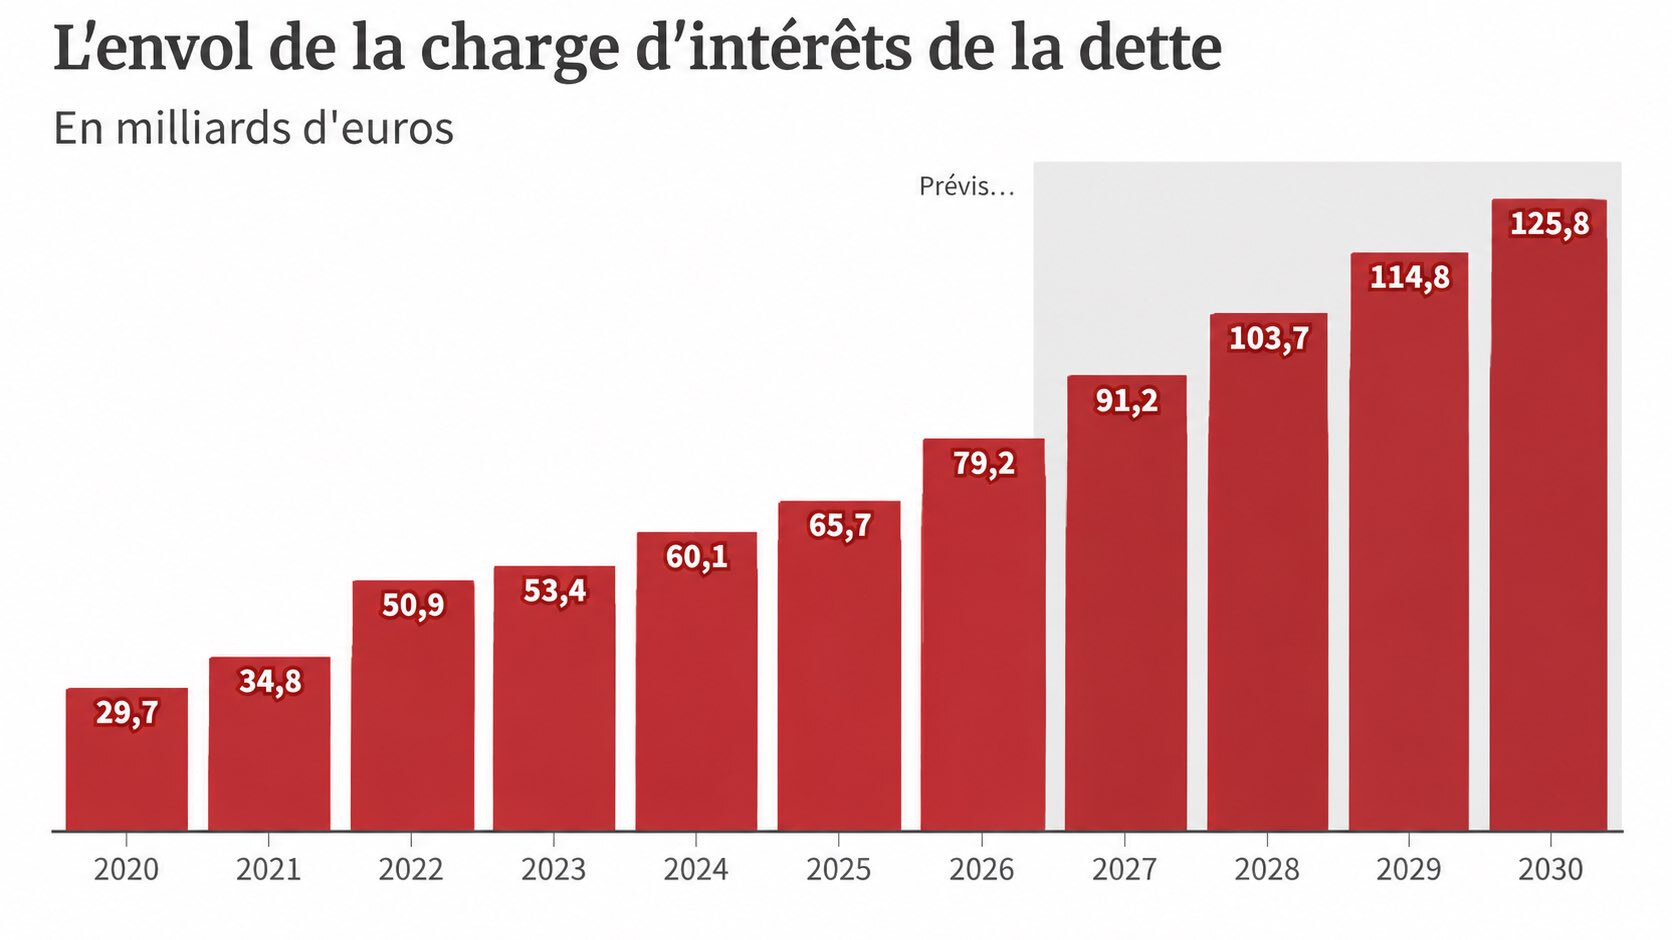
Frankrijk ondervindt hiervan al de gevolgen. Volgens de begrotingsramingen stijgen de rentelasten van de centrale overheid van €62,6 miljard in 2026 naar €72,9 miljard in 2027. Dat is een toename van ruim 16 procent in één jaar, terwijl de overheid tegelijkertijd nieuwe schulden moet aangaan om haar begrotingstekort te financieren.
Een steeds grotere begrotingspost
Het Franse onderzoeksplatform FIPECO heeft berekend wat een permanente rentestijging van één procentpunt over de gehele rentecurve betekent voor de rentelasten van de staat. Na één jaar lopen de jaarlijkse kosten met ongeveer €3,1 miljard op, na vijf jaar met €18,4 miljard en na tien jaar met €32,1 miljard. Het gaat daarbij om extra jaarlijkse rentelasten ten opzichte van een scenario zonder die rentestijging, niet om cumulatieve bedragen.
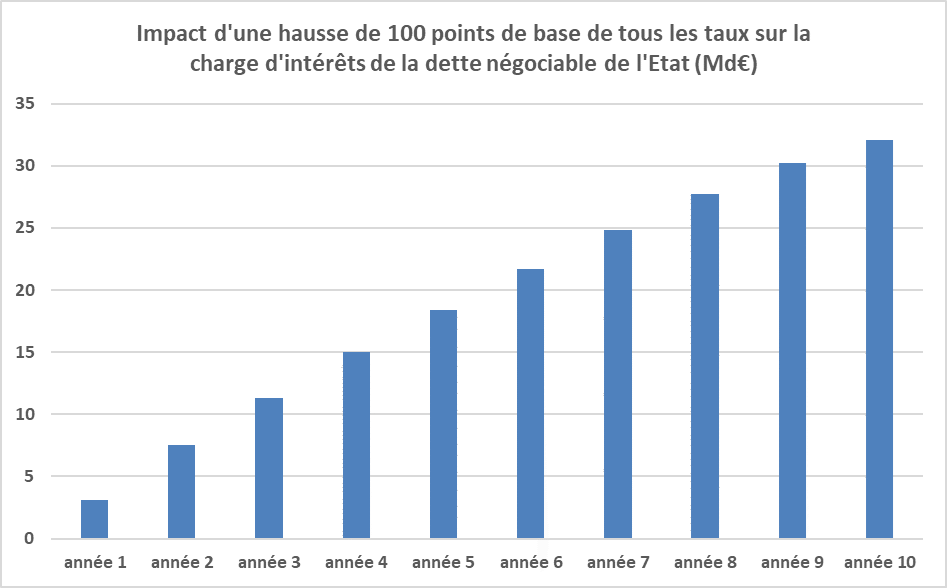
Deze berekening illustreert hoe een hogere rente zich geleidelijk door de obligatieportefeuille verspreidt. Het effect wordt bovendien versterkt wanneer de overheid begrotingstekorten blijft financieren met nieuwe leningen. Het rente op rente effect, maar dan in negatieve zin. Frankrijk krijgt daardoor met twee ontwikkelingen tegelijk te maken: de de financiering van zowel bestaande schulden als begrotingstekorten tegen hogere tarieven.
Het gevolg is dat een steeds groter deel van de belastinginkomsten opgaat aan rente, waardoor minder ruimte overblijft voor andere overheidsuitgaven. Om die ruimte te herstellen, moet de overheid elders bezuinigen, belastingen verhogen of opnieuw extra lenen. Dat laatste kan de rentelasten verder opdrijven, totdat de kapitaalmarkt het vertrouwen verliest en geen geld meer wil uitlenen.
Conclusie
De Franse schuldenproblematiek draait daarom niet uitsluitend om de vraag of de rente nog verder stijgt. Zelfs als de marktrente op het huidige niveau blijft, zal de druk op de overheidsfinanciën nog jarenlang toenemen. Het is de combinatie van hoge schulden, aanhoudende begrotingstekorten en langdurig verhoogde rentes die het doorrollen van staatsschulden steeds kostbaarder maakt. Als het gaat om de houdbaarheid van de staatsschuld, dan is het dus ook relevant om de gemiddelde duratie in overweging te nemen.
Lees ook:
- Chaos in Frankrijk, wat zijn de oorzaken en gevolgen? (21 oktober 2026)
- Terugkeer van financiële repressie (19 oktober 2026)
- Het Westen kan zijn wereldmacht niet langer financieren (14 oktober 2026)
Dit artikel verscheen op 23 oktober in de Geotrendlines Weekly. Wil je meer van dit soort artikelen ontvangen? Laat dan onderaan deze website je e-mailadres achter en lees onze weekupdate een maand gratis!